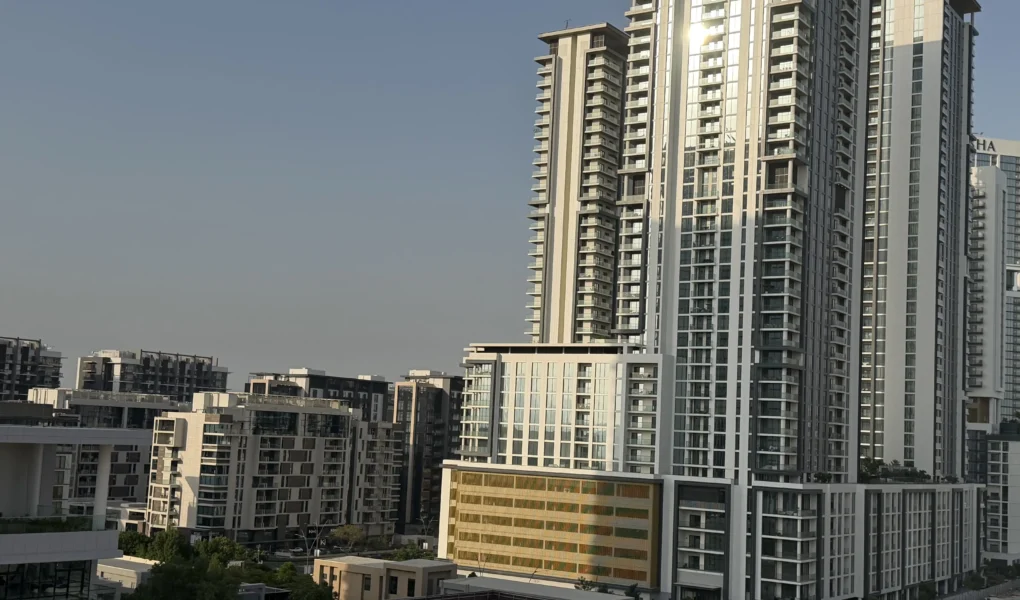
شراء منزل في دبي للأجانب متاح قانونيًا للمقيمين وغير المقيمين ضمن المناطق المخصصة لتملك غير الإماراتيين. ولا تشترط عملية الشراء، من حيث المبدأ، امتلاك إقامة سارية في دولة الإمارات، لكن حالة الإقامة تؤثر في المستندات المطلوبة وفرص الحصول على تمويل عقاري.
قبل توقيع أي عقد، يحتاج المشتري إلى التحقق من نوع الملكية، وأهلية العقار للتملك الأجنبي، وسند الملكية، والرسوم، وحالة المطور أو المشروع. كما يجب التمييز بين شراء منزل جاهز وشراء عقار على المخطط، لأن لكل مسار عقوده وإجراءات تسجيله ومخاطره الخاصة.
هل يمكن شراء منزل في دبي للأجانب؟
نعم، يستطيع الأجنبي شراء منزل في دبي سواء كان مقيمًا في دولة الإمارات أو يعيش خارجها، بشرط أن يكون العقار ضمن منطقة يُسمح فيها بتملك غير الإماراتيين وأن تُسجّل المعاملة لدى دائرة الأراضي والأملاك. وتوضح الدائرة من يحق له تملك عقار في دبي، إذ يقتصر تملك الأجانب على مناطق التملك الحر.
ينظم قانون تسجيل العقارات في إمارة دبي حقوق الملكية العقارية. وبموجب القواعد المعمول بها، يستطيع غير الإماراتي الحصول على ملكية حرة أو حق انتفاع أو إيجار طويل الأجل في المناطق التي يحددها حاكم دبي. لذلك لا يكفي أن يكون العقار معروضًا للبيع؛ بل يجب أن يكون نوع الملكية المسجل مناسبًا لجنسية المشتري وصفته القانونية.
لا يعني ذلك أن جميع الأحياء أو جميع قطع الأراضي داخل منطقة معروفة متاحة بالطريقة نفسها. قد تختلف صفة الملكية بين مشروع وآخر أو حتى بين قطع مختلفة، ولذلك تبقى بيانات العقار المسجلة وسند الملكية المرجع الأهم قبل دفع العربون.
الفرق بين المشتري المقيم وغير المقيم
يتمتع المقيم وغير المقيم بإمكانية الشراء في المناطق المؤهلة، لكن الإجراءات العملية قد تختلف. يستطيع المقيم عادةً استخدام جواز السفر والهوية الإماراتية وبيانات الإقامة، بينما يعتمد غير المقيم على جواز سفر ساري ومستندات إضافية لإثبات العنوان ومصدر الأموال إذا طلبتها الجهة المالية أو طرف المعاملة.
يظهر الفرق بصورة أوضح عند طلب الرهن العقاري. فالبنوك تقيّم المقيم وغير المقيم وفق سياسات مختلفة تتعلق بالدخل، ومكان العمل، والسجل الائتماني، والجنسية، والدفعة المقدمة، ونوع العقار. لذلك لا ينبغي افتراض أن الموافقة أو نسبة التمويل ستكون واحدة لجميع المشترين الأجانب.
هل يوجد حد أدنى للعمر؟
لا يضع نظام تسجيل العقارات حدًا عامًا للعمر من أجل امتلاك عقار في دبي. ومع ذلك، تخضع المعاملات التي يكون أحد أطرافها قاصرًا لإجراءات وضوابط قضائية خاصة، ولا سيما عند البيع أو الرهن أو التنازل عن الملكية. ولهذا تحتاج هذه الحالات إلى مراجعة قانونية مستقلة قبل بدء المعاملة.
أين يستطيع الأجانب شراء منزل في دبي؟
يقتصر تملك الأجانب على المناطق والمشاريع المسموح بها. وتُعرف المواقع التي تتيح الملكية الكاملة لغير الإماراتيين عادةً باسم مناطق التملك الحر، وهي موزعة بين أحياء مركزية ووجهات ساحلية ومجتمعات عائلية ومناطق سكنية ناشئة.
من الأمثلة المعروفة وسط مدينة دبي، ودبي مارينا، والخليج التجاري، ونخلة جميرا، وأبراج بحيرات جميرا، وقرية جميرا الدائرية، ودبي هيلز استيت، والمرابع العربية. هذه أمثلة إرشادية وليست قائمة قانونية نهائية، كما أن وجود المنزل داخل منطقة مشهورة لا يغني عن التحقق من صفة القطعة أو الوحدة المحددة.
ما المقصود بمناطق التملك الحر؟
التملك الحر يعني تسجيل حق الملكية باسم المشتري لدى دائرة الأراضي والأملاك. وفي حالة الشقة، يشمل الحق الوحدة والحصة المرتبطة بها في الأجزاء المشتركة وفق مستندات المشروع. ويستطيع المالك، ضمن القوانين والعقود السارية، بيع العقار أو تأجيره أو رهنه أو نقله إلى الورثة.
أما حق الانتفاع أو الإيجار طويل الأجل فيمنح صاحبه حق استخدام العقار والاستفادة منه لمدة محددة، من دون أن يكون مساويًا دائمًا للملكية الحرة. قد تمتد بعض هذه الحقوق إلى 99 عامًا، لكن المدة والصلاحيات والقيود يجب أن تكون واضحة في العقد والسجل العقاري.
| نوع الحق | طبيعة الملكية | المدة | أهم ما يجب التحقق منه |
| التملك الحر | ملكية مسجلة للعقار والحقوق المرتبطة به | غير محددة عادةً | سند الملكية وصفة الوحدة |
| حق الانتفاع | استخدام العقار والاستفادة منه | محددة في العقد | المدة وحق التأجير والتنازل |
| الإيجار طويل الأجل | حق تعاقدي طويل المدة | بحسب العقد | التجديد والقيود ونهاية الحق |
كيف تختار المنطقة المناسبة؟
لا يعتمد الاختيار على شهرة المنطقة وحدها. فإذا كان الهدف السكن، ينبغي مقارنة مدة التنقل، والمدارس، والخدمات، والهدوء، ومساحة المنزل، ورسوم الخدمات. أما إذا كان الهدف الاستثمار، فتدخل عوامل أخرى مثل الطلب الإيجاري، وسهولة إعادة البيع، وحالة المجتمع السكني، والمعروض الجديد، والعائد الصافي بعد خصم المصروفات.
من المفيد مقارنة عقارات سكنية للبيع في الإمارات داخل المنطقة نفسها بدل الاعتماد على متوسط عام. فقد يختلف السعر بين منزلين بسبب الإطلالة، والطابق، ومساحة الأرض، وحالة التشطيب، وعمر المبنى، وموقع الوحدة داخل المشروع، وقيمة رسوم الخدمات السنوية.
شروط شراء منزل في دبي للأجانب
تبدأ شروط شراء منزل في دبي بالتحقق من أهلية المشتري والعقار معًا. الأهلية الشخصية وحدها لا تكفي إذا كانت الوحدة غير مسموح بتملكها للأجانب، كما أن أهلية العقار لا تعني اكتمال المعاملة إذا كانت المستندات أو الأموال أو الموافقات المطلوبة غير جاهزة.
المستندات الأساسية للمشتري
تختلف القائمة بحسب نوع المعاملة وحالة المشتري، لكنها تشمل عادةً:
- جواز سفر ساري المفعول.
- الهوية الإماراتية للمقيم.
- نسخة من تأشيرة الإقامة عند انطباقها.
- إثبات عنوان لغير المقيم إذا طلبته الجهة المعنية.
- مستندات إثبات الدخل ومصدر الأموال عند التمويل أو المراجعة المصرفية.
- موافقة التمويل المبدئية إذا كان الشراء عن طريق الرهن.
- وكالة قانونية مصدقة إذا كان شخص آخر سيمثل المشتري.
- مستندات إضافية إذا تم الشراء باسم شركة أو بالاشتراك مع طرف آخر.
| المستند | المقيم | غير المقيم | الملاحظة |
| جواز السفر | مطلوب | مطلوب | يجب أن يكون ساريًا |
| الهوية الإماراتية | مطلوبة عادةً | لا تنطبق غالبًا | ترتبط بحالة الإقامة |
| تأشيرة الإقامة | عند وجودها | لا تنطبق | قد تؤثر في شروط التمويل |
| إثبات العنوان | قد يُطلب | قد يُطلب | تختلف الصيغة المقبولة بحسب الجهة |
| مستندات الدخل والتمويل | عند استخدام الرهن | عند استخدام الرهن | يحددها البنك |
| الوكالة القانونية | عند وجود ممثل | عند وجود ممثل | تخضع للتصديق والقبول الرسمي |
إذا صدرت الوكالة خارج دولة الإمارات، فقد تحتاج إلى تصديقها في بلد الإصدار ومن البعثة الإماراتية والجهات المختصة داخل الإمارات. يجب مراجعة المتطلبات السارية قبل استخدامها، لأن نقص التصديق أو عدم وضوح صلاحيات الوكيل قد يؤخر نقل الملكية.
متطلبات العقار والبائع
ينبغي أن يكون البائع هو المالك المسجل أو ممثله القانوني المخول بالبيع. ويجب مطابقة الاسم والبيانات مع سند الملكية، والتحقق من وجود رهن أو قيد أو نزاع أو التزام مالي يؤثر في النقل.
في العقارات الواقعة ضمن مشروع مشترك، قد تكون هناك رسوم خدمات مستحقة أو موافقة مطلوبة من المطور أو شركة الإدارة. أما العقار المرهون فيحتاج إلى مسار لتسوية الرهن أو نقله وفق موافقة البنك وإجراءات دائرة الأراضي والأملاك.
شراء منزل جاهز أم على المخطط في دبي؟
يستطيع المشتري الأجنبي الاختيار بين منزل جاهز وعقار على المخطط، لكن القرار لا يجب أن يعتمد على السعر المعلن فقط. تختلف إمكانية المعاينة، وموعد الاستخدام، وهيكل الدفعات، ونوع التسجيل العقاري في دبي أو في الإمارات الأخرى، ومستوى المخاطر في كل خيار.
| عامل المقارنة | المنزل الجاهز | العقار على المخطط |
| المعاينة | يمكن فحص الوحدة فعليًا | تعتمد على المخططات أو الوحدة النموذجية |
| الاستخدام | ممكن بعد النقل والتسليم | يبدأ بعد الإنجاز والتسليم |
| السداد | نقدًا أو بتمويل وفق الاتفاق | دفعات مرتبطة بخطة المشروع |
| التسجيل | نقل ملكية نهائي | تسجيل مبدئي ثم سند ملكية بعد الإنجاز |
| المخاطر الأساسية | حالة المنزل والرهن والالتزامات | التأخير وشروط العقد وتقدم المشروع |
شراء منزل جاهز
يمنح المنزل الجاهز فرصة لمعاينة المساحة والتشطيبات والمرافق وحالة الصيانة قبل الشراء. ويمكن للمشتري كذلك معرفة رسوم الخدمات الفعلية، والتحقق مما إذا كانت الوحدة شاغرة أو مؤجرة، وتقدير تكلفة الإصلاح أو التأثيث بصورة أدق.
إذا كان المنزل مؤجرًا، يجب مراجعة عقد الإيجار المسجل ومعرفة مدته وقيمة الإيجار والالتزامات القائمة. انتقال الملكية لا يعني بالضرورة انتهاء العلاقة الإيجارية فورًا، ولذلك يجب فهم وضع المستأجر قبل حساب موعد السكن أو خطة الاستثمار.
شراء عقار على المخطط
قد توفر عقارات تحت الإنشاء للبيع في الإمارات خطط دفع موزعة على مراحل، لكنها تتطلب فحصًا مختلفًا. يجب التأكد من تسجيل المطور والمشروع، ووجود حساب ضمان معتمد، وقراءة عقد البيع والشراء بعناية، والتحقق من موعد الإنجاز وشروط التأخير والإلغاء وإعادة البيع والتنازل.
ينبغي دفع المبالغ إلى الحساب المحدد رسميًا للمشروع وفق تعليمات العقد، لا إلى حساب شخصي أو قناة غير موثقة. كما يجب الاحتفاظ بإيصالات الدفعات ووثيقة التسجيل المبدئي ومراسلات المطور، لأن سند الملكية النهائي يصدر بعد استكمال المشروع والإجراءات المطلوبة.
خطوات شراء منزل جاهز في دبي للأجانب
تمر عملية شراء العقار الجاهز عادةً بالمراحل التالية، مع احتمال اختلاف بعض التفاصيل بحسب التمويل وحالة العقار:
- تحديد الميزانية الكاملة: تشمل سعر المنزل والرسوم والعمولة والتمويل والصيانة الأولية، لا سعر الإعلان وحده.
- اختيار منطقة مؤهلة: التأكد من أن الوحدة متاحة للتملك الأجنبي وأن نوع الملكية يناسب الهدف.
- مقارنة العقارات: مراجعة الموقع والمساحة والحالة ورسوم الخدمات والسعر لكل قدم مربعة.
- فحص الإعلان والوحدة: معاينة المنزل وعدم الاعتماد على الصور أو الوصف فقط.
- التحقق من المستندات: مطابقة المالك وسند الملكية وحالة الرهن والالتزامات المسجلة.
- الاتفاق على شروط البيع: تحديد السعر والمهلة وطريقة الدفع وما سيبقى داخل المنزل عند التسليم.
- توقيع عقد البيع: تسجيل جميع الشروط الجوهرية، بما فيها حالات الإلغاء والتأخير والعربون.
- استكمال الموافقات: الحصول على شهادة عدم ممانعة أو موافقة البنك عندما تنطبق على المعاملة.
- نقل الملكية: حضور الأطراف أو ممثليهم وإتمام الدفع والتسجيل عبر القنوات المعتمدة.
- استلام المستندات: التأكد من صدور سند الملكية باسم المشتري واستلام المفاتيح وتسوية الخدمات.
العربون ممارسة تعاقدية شائعة، لكنه ليس دعوة للدفع قبل التحقق. يجب أن يوضح العقد قيمته والجهة التي تحتفظ به والحالات التي تسمح باسترداده أو مصادرته. لا يُنصح بتحويل أي مبلغ اعتمادًا على محادثة أو إعلان فقط.
رسوم شراء منزل في دبي للأجانب
تتكون التكلفة من رسوم رسمية ومصاريف تجارية أو مصرفية. وحتى عام 2026، تبلغ رسوم تسجيل البيع لدى دائرة الأراضي والأملاك 4% من قيمة البيع إجمالًا، ويعرض جدول الخدمة الرسمي 2% على البائع و2% على المشتري. ومع ذلك، قد تنص اتفاقات السوق على أن يتحمل المشتري نسبة أكبر أو كامل الرسم، لذلك يجب تحديد الطرف المسؤول كتابيًا قبل توقيع العقد.
تضاف إلى ذلك رسوم إصدار سند الملكية والخريطة والمعرفة والابتكار وخدمة أمين التسجيل. تختلف بعض الرسوم بحسب قيمة العقار ونوعه وقناة إنجاز المعاملة، وقد تُفرض ضريبة القيمة المضافة على رسوم الخدمات المهنية حيث تنطبق.
| بند التكلفة | طبيعته | طريقة تحديده |
| تسجيل البيع | رسم رسمي | 4% من قيمة البيع إجمالًا وفق جدول الخدمة في 2026 |
| سند الملكية والخريطة | رسوم رسمية إضافية | بحسب نوع العقار والخدمة |
| أمين التسجيل | رسم خدمة | يتغير بحسب قيمة المعاملة والقناة |
| عمولة الوسيط | تكلفة تجارية | وفق الاتفاق وعقد الوساطة |
| تقييم العقار | تكلفة مصرفية أو مهنية | عند التمويل أو طلب تقييم مستقل |
| تسجيل الرهن | رسم رسمي | يرتبط بقيمة الرهن والرسوم الملحقة |
| شهادة عدم الممانعة | قد يفرضها المطور | تختلف بحسب المشروع والمعاملة |
| رسوم الخدمات | تكلفة دورية | بحسب المشروع والمساحة والميزانية المعتمدة |
مصاريف التمويل والرهن
عند استخدام قرض عقاري، يجب احتساب رسوم التقييم، وترتيب التمويل، والتأمينات التي يطلبها البنك، وتسجيل الرهن. يبلغ رسم تسجيل الرهن العادي في جدول الخدمة الرسمي لعام 2026 نسبة 0.25% من قيمة الرهن، وتضاف إليه رسوم إصدار المستندات والمعرفة والابتكار حيث تنطبق.
هذه المصاريف منفصلة عن الدفعة المقدمة، وقد تتغير عروض البنوك وشروطها. ينبغي طلب بيان مكتوب يوضح معدل الفائدة أو الربح، والقسط، والمدة، ورسوم السداد المبكر، والتأمين، والتكلفة الإجمالية قبل قبول التمويل.
التكاليف المستمرة بعد الشراء
لا تنتهي الميزانية عند إصدار سند الملكية. يتحمل المالك عادةً رسوم خدمات دورية في المباني والمجتمعات المشتركة، إضافة إلى الصيانة والتأمين وإدارة العقار إن استعان بجهة متخصصة. وقد يحتاج المنزل إلى أعمال إصلاح أو تجهيز قبل السكن أو التأجير.
يجب مقارنة رسوم الخدمات الفعلية بين المشاريع، لأنها قد تغير التكلفة السنوية والعائد الاستثماري. ويمكن طلب كشف بالمبالغ المستحقة والتحقق من مؤشر رسوم الخدمات المعتمد قبل إتمام الشراء.
التمويل العقاري للأجانب في دبي
يمكن للمقيمين وبعض غير المقيمين التقدم للحصول على تمويل عقاري، لكن الموافقة ليست حقًا تلقائيًا. يقيّم البنك الدخل والالتزامات والعمر والسجل الائتماني ومصدر الأموال وقيمة العقار ونوعه، ثم يحدد الدفعة المقدمة والحد الأقصى للتمويل.
لا توجد نسبة واحدة تنطبق على جميع الأجانب. تختلف الحدود بين المسكن الأول والعقارات الإضافية، وبين المقيم وغير المقيم، وبين العقارات الجاهزة والمشاريع على المخطط. كما قد تكون قائمة العقارات أو المطورين المقبولين لدى البنك أضيق من الخيارات المتاحة في السوق.
خطوات الاستعداد للرهن
- طلب موافقة تمويل مبدئية قبل تقديم التزام مالي غير قابل للاسترداد.
- معرفة الحد الأقصى الواقعي للميزانية بعد احتساب الرسوم.
- مقارنة التكلفة الإجمالية للتمويل، وليس القسط الشهري وحده.
- التأكد من قبول البنك للعقار والمشروع.
- قراءة شروط السداد المبكر والتأخير والتأمين.
- إبقاء مبلغ احتياطي للصيانة والمصاريف غير المتوقعة.
قد تكون الموافقة المبدئية محدودة المدة ولا تضمن صرف القرض إذا تغيرت بيانات المشتري أو لم يجتز العقار التقييم القانوني والفني. لذلك يجب ربط التزامات الشراء بجدول زمني واقعي للتمويل.
هل شراء منزل في دبي يمنح الإقامة؟
شراء المنزل لا يمنح الإقامة تلقائيًا، لكنه قد يجعل المالك مؤهلًا للتقدم إلى مسار إقامة عقارية إذا استوفى قيمة الاستثمار وبقية الشروط. الملكية العقارية وإصدار الإقامة عمليتان منفصلتان، ولكل منهما جهة ومستندات ومراجعة خاصة.
في عام 2026، يرتبط أحد مسارات إقامة المستثمر العقاري في دبي بعقار تبلغ قيمته الشرائية 750,000 AED على الأقل وفق الشروط السارية. أما طلب الإقامة الذهبية للمستثمر العقاري فيتطلب امتلاك عقار أو أكثر بقيمة شرائية لا تقل عن 2,000,000 AED، وفق شروط الخدمة المعتمدة.
قد تختلف المعاملة عند وجود رهن أو ملكية مشتركة أو أكثر من عقار، كما قد تتغير المتطلبات والرسوم والمدد.
يجب التحقق من قيمة العقار المعتمدة وطريقة احتساب حصة المالك وقبول العقار المرهون والمستندات المطلوبة لدى الجهة المختصة وقت تقديم الطلب. لا ينبغي اختيار منزل أو دفع مبلغ إضافي اعتمادًا على وعد تسويقي بالحصول على الإقامة.
التحقق من العقار قبل دفع أي مبلغ
التحقق القانوني والمالي يحمي المشتري من الوقوع في معاملة غير مكتملة أو دفع أموال إلى طرف غير مخول. وتوفر دائرة الأراضي والأملاك في دبي خدمة التحقق من سند الملكية للتأكد من صحة الشهادة وبيانات العقار قبل استكمال المعاملة.
التحقق من المنزل والمالك
يجب مطابقة اسم البائع مع سند الملكية والتحقق من رقم الوحدة أو قطعة الأرض ونوع الحق المسجل. كما ينبغي الاستعلام عن وجود رهن أو قيد، ومراجعة المخطط والمساحة، وطلب بيان برسوم الخدمات غير المسددة.
لا تكفي نسخة مرسلة عبر تطبيق محادثة لإثبات الملكية. يمكن فحص المستند عبر القنوات الرسمية أو بمساعدة مختص مرخص، مع تجنب إرسال نسخة كاملة من جواز السفر أو البيانات المصرفية إلى أشخاص غير معروفين قبل التأكد من هويتهم والحاجة إلى المستند.
التحقق من الوسيط والمطور
إذا شارك وسيط في المعاملة، يجب التحقق من ترخيصه وبطاقته المهنية وتفاصيل مكتب الوساطة. وفي العقار على المخطط، يلزم التحقق من المطور والمشروع وحساب الضمان ونسبة الإنجاز والموافقات المتعلقة بالبيع.
لا يعني نشر إعلان على منصة إلكترونية أن المنصة تملك العقار أو تضمن المعلن أو صحة جميع البيانات. Shozon منصة إعلانات مبوبة إلكترونية تساعد المستخدمين على اكتشاف الإعلانات والتواصل مع المعلنين داخل دولة الإمارات، وتبقى مسؤولية فحص العقار والهوية والعقود وشروط الدفع على أطراف المعاملة.
إشارات تستدعي التوقف
- سعر منخفض بصورة غير مبررة مع ضغط للدفع السريع.
- رفض تقديم سند الملكية أو بيانات الترخيص.
- طلب تحويل العربون إلى حساب شخصي غير مرتبط بالطرف المتعاقد.
- اختلاف اسم المستفيد عن اسم المالك أو الجهة المخولة.
- وعود بإقامة مضمونة من دون مراجعة الشروط الرسمية.
- رفض معاينة العقار أو التحقق من المشروع.
- عقد يحتوي على فراغات أو شروط غير مفهومة.
- طلب مستندات حساسة قبل توضيح سبب استخدامها وآلية حمايتها.
كيف تقارن بين المنازل قبل الشراء؟
المقارنة الدقيقة تفصل سعر العقار عن قيمته الفعلية. قد يكون المنزل الأقل سعرًا أعلى تكلفة بعد احتساب رسوم الخدمات والصيانة والتنقل، بينما قد يبرر منزل آخر سعره بسبب موقعه أو مساحته أو جودة بنائه أو انخفاض مصروفاته الدورية.
المقارنة عند الشراء للسكن
ابدأ بالاحتياجات اليومية: المسافة إلى العمل، والمدارس، والمواصلات، والمرافق الصحية، والمتاجر، والضوضاء، ومواقف السيارات. افحص توزيع الغرف والإضاءة وحالة التكييف والسباكة والكهرباء، ولا تكتفِ بالمساحة الإجمالية المعلنة.
في الفلل والتاون هاوس، افحص حالة السقف والواجهة والمساحات الخارجية وأعمال التعديل السابقة. أما في الشقق، فراجع حالة المبنى والمصاعد والمواقف وإدارة الأجزاء المشتركة ورسوم الخدمات.
المقارنة عند الشراء للاستثمار
يُحسب العائد الحقيقي بعد خصم رسوم الخدمات والصيانة والإدارة وفترات الشغور وتكاليف التمويل، لا من الإيجار السنوي وحده. كما يجب تقييم سهولة إعادة البيع وحجم المعروض المستقبلي ونوع المستأجرين المحتملين وجودة المجتمع السكني.
لا توجد منطقة واحدة مناسبة لجميع المستثمرين. العقار القريب من مركز عمل قد يحقق طلبًا مختلفًا عن منزل عائلي في مجتمع هادئ، كما أن الشقة الصغيرة تختلف في تكاليفها وجمهورها عن الفيلا أو التاون هاوس.
تصفّح إعلانات العقارات المعروضة للبيع وقارن الخيارات المتاحة على شوزون.
أخطاء شائعة عند تملك الأجانب في دبي
أول الأخطاء هو افتراض أن كل عقار داخل دبي متاح للتملك الحر. يجب التحقق من الوحدة نفسها، لا من اسم الحي فقط. والخطأ الثاني هو حساب الميزانية على أساس سعر المنزل وإهمال التسجيل والتمويل والعمولة ورسوم الخدمات والصيانة.
ومن الأخطاء الأخرى:
- الخلط بين التملك الحر وحق الانتفاع أو الإيجار طويل الأجل.
- توقيع حجز قبل قراءة شروط الاسترداد والإلغاء.
- شراء عقار مؤجر من دون مراجعة عقد الإيجار.
- الاعتماد على عائد إيجاري تقديري بوصفه نتيجة مؤكدة.
- اعتبار الموافقة المبدئية على الرهن موافقة نهائية.
- قبول وعود شفهية غير مثبتة في العقد.
- تجاهل التحقق من المشروع وحساب الضمان في البيع على المخطط.
- افتراض أن شراء المنزل يؤدي تلقائيًا إلى إصدار الإقامة.
- مشاركة مستندات أو بيانات مصرفية حساسة مع طرف لم يتم التحقق منه.
قائمة التحقق قبل نقل الملكية
قبل الموعد النهائي، تأكد من إكمال النقاط الآتية:
- العقار مؤهل لتملك غير الإماراتيين.
- بيانات المالك والوحدة مطابقة للسجل والمستندات.
- نوع الملكية ومدتها وحقوق استخدامها واضحة.
- الرهن والقيود والرسوم المستحقة معروفة.
- العقد يحدد السعر والعربون والمهل وحالات الإلغاء.
- التمويل النهائي جاهز إذا كان الشراء عن طريق البنك.
- وسائل الدفع والمستفيدون موثقون في المعاملة.
- الموافقات وشهادة عدم الممانعة متاحة عند الحاجة.
- جميع الرسوم والتكاليف موزعة بوضوح بين الأطراف.
- سند الملكية سيصدر باسم المشتري بعد إتمام التسجيل.
شراء منزل في دبي للأجانب ممكن للمقيمين وغير المقيمين، لكن نجاح المعاملة يعتمد على اختيار عقار مؤهل وفهم نوع الملكية والتحقق من المستندات قبل الالتزام المالي. تبدأ المقارنة الجيدة من الميزانية الكاملة والهدف من الشراء، ثم تشمل المنطقة وحالة المنزل ورسوم الخدمات والتمويل والقيود المسجلة.
وفي العقارات على المخطط، تزداد أهمية مراجعة المشروع والمطور وحساب الضمان وعقد البيع. يمكن استخدام شوزون لاكتشاف إعلانات العقارات ومقارنة الخيارات والتواصل مع المعلنين، على أن تُستكمل المعاينة والتحقيقات القانونية والمالية بصورة مستقلة قبل توقيع العقد أو إرسال أي دفعة.
الأسئلة الشائعة عن شراء منزل في دبي للأجانب
هل يحتاج الأجنبي إلى إقامة في الإمارات لشراء منزل في دبي؟
لا، يستطيع المقيم وغير المقيم شراء عقار مؤهل في دبي. لكن الإقامة قد تؤثر في المستندات المطلوبة وشروط التمويل العقاري.
ما شروط شراء منزل في دبي للأجانب؟
يجب اختيار عقار مسموح بتملكه لغير الإماراتيين، وتقديم مستندات هوية سارية، والتحقق من الملكية، ثم تسجيل المعاملة لدى دائرة الأراضي والأملاك في دبي.
أين يمكن للأجانب تملك العقارات في دبي؟
يمكن للأجانب الشراء داخل مناطق التملك الحر والمشروعات المسموح بها. ويجب التحقق من أهلية الوحدة نفسها، لأن صفة التملك قد تختلف بين مشروع وآخر.
ما أنواع الملكية العقارية المتاحة للأجانب في دبي؟
تشمل الخيارات التملك الحر، وحق الانتفاع، والإيجار طويل الأجل. تختلف مدة الملكية وحقوق البيع والتأجير والتوريث بحسب النوع المسجل والعقد.
هل شراء عقار في دبي يؤهل للحصول على إقامة؟
قد يؤهل العقار مالكه للتقدم إلى إقامة عقارية إذا استوفى القيمة والشروط المعتمدة. لكن شراء العقار لا يؤدي إلى إصدار الإقامة تلقائيًا.
ما إجراءات شراء عقار في دبي للأجانب؟
تبدأ باختيار عقار مؤهل والتحقق من المالك والمستندات، ثم توقيع عقد البيع واستكمال الموافقات والدفع. تنتهي العملية بتسجيل العقار وإصدار سند الملكية باسم المشتري.
المصادر
دائرة الأراضي والأملاك في دبي – الأسئلة الأكثر تكرارًا:
https://dubailand.gov.ae/ar/frequently-asked-questions/
دائرة الأراضي والأملاك في دبي – تسجيل البيع:
https://dubailand.gov.ae/ar/eservices/property-sale-registration/
دائرة الأراضي والأملاك في دبي – طلب تسجيل الرهن:
https://dubailand.gov.ae/ar/eservices/request-for-mortgage-registration/
دائرة الأراضي والأملاك في دبي – التحقق من سند الملكية:
https://dubailand.gov.ae/ar/eservices/title-deed-verification-overview/title-deed-verification
دائرة الأراضي والأملاك في دبي – طلب الإقامة الذهبية للمستثمر:
https://dubailand.gov.ae/ar/eservices/request-for-golden-visa-investor/